Artykuł sponsorowany
Jak ustawowe sumy gwarancyjne OC działają po szkodzie w miejskim ruchu
Obowiązkowe ubezpieczenie komunikacyjne często uchodzi za zwykłą formalność przy rejestracji pojazdu. Wielu kierowców opłaca składkę wyłącznie w celu uniknięcia kar finansowych. W praktyce ta podstawowa polisa decyduje o przebiegu likwidacji szkody wyrządzonej osobom trzecim. Ustawowe sumy gwarancyjne precyzyjnie określają górną granicę finansowej odpowiedzialności ubezpieczyciela za skutki jednego wypadku drogowego.
Co obejmuje OC komunikacyjne i gdzie kończy się ochrona?
Polisa OC pokrywa szkody na osobie i w mieniu wyrządzone przez kierującego pojazdem mechanicznym. Ochrona działa w granicach odpowiedzialności cywilnej sprawcy kolizji lub wypadku. Standardowe ubezpieczenie nie obejmuje uszkodzenia własnego samochodu winnego kierowcy ani zniszczenia przewożonych w nim ładunków. Towarzystwo ubezpieczeniowe wypłaca odszkodowanie poszkodowanym w każdej sytuacji, ale w określonych przypadkach stosuje tak zwany regres ubezpieczeniowy. Dzieje się tak przy zdarzeniach spowodowanych umyślnie, po spożyciu alkoholu, po ucieczce z miejsca wypadku lub w sytuacji prowadzenia auta bez ważnych uprawnień. Ubezpieczyciel reguluje wtedy należności wobec ofiar, a następnie żąda zwrotu całej kwoty od sprawcy.
Regres ubezpieczeniowy bywa potężnym obciążeniem budżetu domowego, ponieważ kwoty roszczeń w ciężkich wypadkach sięgają milionów złotych. Ustawowe sumy gwarancyjne wynoszą dokładnie 29 876 400 zł na szkody na osobie oraz 6 021 600 zł na mieniu podczas jednego zdarzenia drogowego. Nowe limity mają zastosowanie do wszystkich umów zawieranych od 23 grudnia 2023 roku. Górna granica odpowiedzialności finansowej nie zależy od całkowitej liczby poszkodowanych w wypadku. Szkody osobowe i majątkowe rozlicza się z dwóch odrębnych puli. Kosztowna naprawa rozbitych samochodów nie uszczupla środków przeznaczonych na wieloletnie leczenie czy rehabilitację rannych pasażerów.
Jak miejski ruch wpływa na likwidację szkód i rolę UFG?
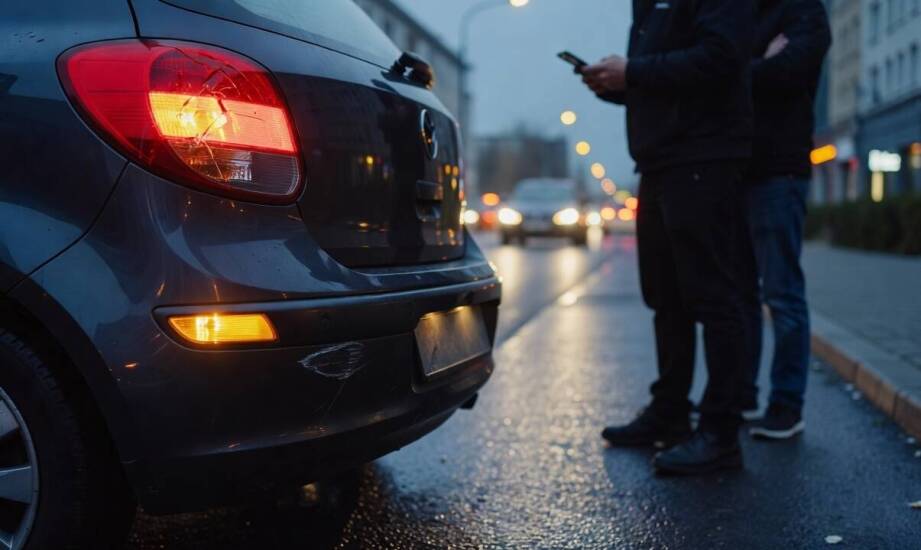
Zgłoszenia napływające z zatłoczonych aglomeracji dobrze obrazują działanie przepisów o odpowiedzialności w praktyce. W Łodzi i całym województwie łódzkim w 2025 roku odnotowano ponad 26 tysięcy zdarzeń drogowych, z czego zdecydowaną większość stanowiły kolizje bez osób rannych. Specyfika miejskiej infrastruktury i liczne skrzyżowania sprzyjają drobnym uszkodzeniom karoserii. Gęsty ruch zwiększa ryzyko stłuczki parkingowej lub klasycznego najechania na tył pojazdu w godzinach szczytu. Skrupulatne udokumentowanie miejsca zdarzenia, wykonanie zdjęć układu aut i spisanie oświadczenia znacznie ułatwia późniejsze dochodzenie roszczeń od ubezpieczyciela. Codzienne natężenie ruchu przypomina, w jakich sytuacjach terminowo odnawiane ubezpieczenia OC chronią sprawców błędów za kierownicą przed ogromnymi stratami z własnej kieszeni.
Brak ważnej polisy sprawcy lub nieustalenie jego tożsamości przenosi ciężar rekompensaty na Ubezpieczeniowy Fundusz Gwarancyjny. Instytucja ta wypłaca odszkodowania w granicach wyznaczonych sum ustawowych. Sytuacja komplikuje się w momencie, gdy winny kolizji ucieknie i pozostanie nieuchwytny. Świadczenie za uszkodzony pojazd przysługuje wtedy tylko przy jednoczesnym rozstroju zdrowia trwającym ponad 14 dni. Oznacza to, że po anonimowej obcierce pod supermarketem Fundusz nie sfinansuje naprawy zarysowanego zderzaka. UFG po każdej wypłacie uruchamia mechanizmy śledcze i zawsze poszukuje sprawcy, aby odzyskać poniesione koszty na drodze regresu.
Ubezpieczeniowy Fundusz Gwarancyjny stanowi ostateczne zabezpieczenie dla ofiar wypadków, ale to właściwie dobrana polisa i pełna dokumentacja gwarantują sprawną likwidację zniszczeń na co dzień. Skuteczne radzenie sobie z następstwami kolizji zależy w dużej mierze od świadomości prawnej uczestników ruchu. Specjaliści firmy LKU obsługują od 2014 roku procesy finansowania i doboru ochrony dla flot oraz pojazdów prywatnych. Doświadczenie zdobyte w administrowaniu umowami ułatwia klientom rzetelną analizę zakresu odpowiedzialności.
Przepisy o sumach gwarancyjnych wyznaczają sztywne, bardzo wysokie ramy rekompensat za wszelkie zdarzenia na drodze. Świadomość oddzielnego rozliczania strat zdrowotnych i materialnych pomaga kierowcom realnie ocenić zasady funkcjonowania obowiązkowych polis. Prawidłowe zachowanie na miejscu kolizji, weryfikacja ważności dokumentów i znajomość sytuacji skutkujących regresem to fundamenty skutecznej likwidacji każdej powstałej szkody.
Kategorie artykułów
Polecane artykuły
Dlaczego cena worka kleju nie mówi jeszcze nic o koszcie m²
Zaawansowane techniki spawania metalowych elementów w nowoczesnej produkcji
Jakie są wyzwania związane z wdrażaniem eko naczyń w restauracjach?